
Tus equipos en el centro de tus programas de incentivos.
Gestiona centros de atención telefónica, tiendas, redes de distribuidores y puerta a puerta: asigna ofertas, rastrea conversiones impulsadas por agentes, controla acceso.
Sectores · Seguros
En el sector asegurador, el corredor genera la mayor parte de la cartera de alto valor y el asegurado rara vez piensa en la marca. Aklamio activa los canales de corredores y agentes vinculados, impulsa la contratación directa de pólizas mediante recomendaciones y recupera a clientes perdidos, todo en un registro contable con control de fraude.
30+
implementaciones
800k+
pólizas activadas
50
mercados
2 a 4 semanas
tiempo de puesta en marcha
AXA
Con la confianza de las principales aseguradoras


La venta directa online y los canales de corredores, unos asegurados poco implicados y altas exigencias de confianza y cumplimiento definen el sector asegurador. Aklamio actúa justo ahí: los programas de incentivos aumentan las contrataciones online, refuerzan los canales de corredores y agentes, activan a los asegurados y superan cualquier auditoría.
La combinación que más utilizan las aseguradoras, todo en la misma plataforma: una integración, un único registro contable con control de fraude por defecto y programas que puedes añadir, pausar o recombinar según lo exija el mercado.
Todos los programas de seguros funcionan con la misma plataforma y el mismo servicio gestionado. Estas son las piezas clave.
Gestiona centros de atención telefónica, tiendas, redes de distribuidores y puerta a puerta: asigna ofertas, rastrea conversiones impulsadas por agentes, controla acceso.
La detección y gestión de fraude se ejecutan como parte del servicio, protegiendo el programa sin generar trabajo adicional para tu equipo.
Los clientes experimentan tu marca, de principio a fin. Nuestra infraestructura realiza el trabajo pesado tras las cámaras.
Resolvemos las consultas de tus clientes sobre recompensas, elegibilidad y pagos, para que tu propio equipo de atención al cliente no tenga que atenderlas. Entre los mejor valorados de la categoría en Trustpilot.
Configura campañas con plazo en un programa en ejecución: recompensas mejoradas, ofertas estacionales o temáticas, todo sin soporte técnico.
Conectores API que integran la plataforma en tu stack para automatización y acceso completo a datos.
Cuando un pago muestra un patrón sospechoso, Aklamio ejecuta una verificación de identidad. Los pagos a perceptores frecuentes pueden incluir IVA, de modo que los usuarios con alto volumen cobren correctamente.
Incentiva a través de web, app, centro de atención telefónica, puntos de venta, puerta a puerta y distribuidores. Una implementación en todos tus canales de ventas.
El cumplimiento normativo y la prevención de fraude se llevan a cabo en la plataforma, no se devuelven a tu equipo.
Respuestas claras sobre corredores, periodos de desistimiento y la documentación que solicita un equipo de cumplimiento normativo.
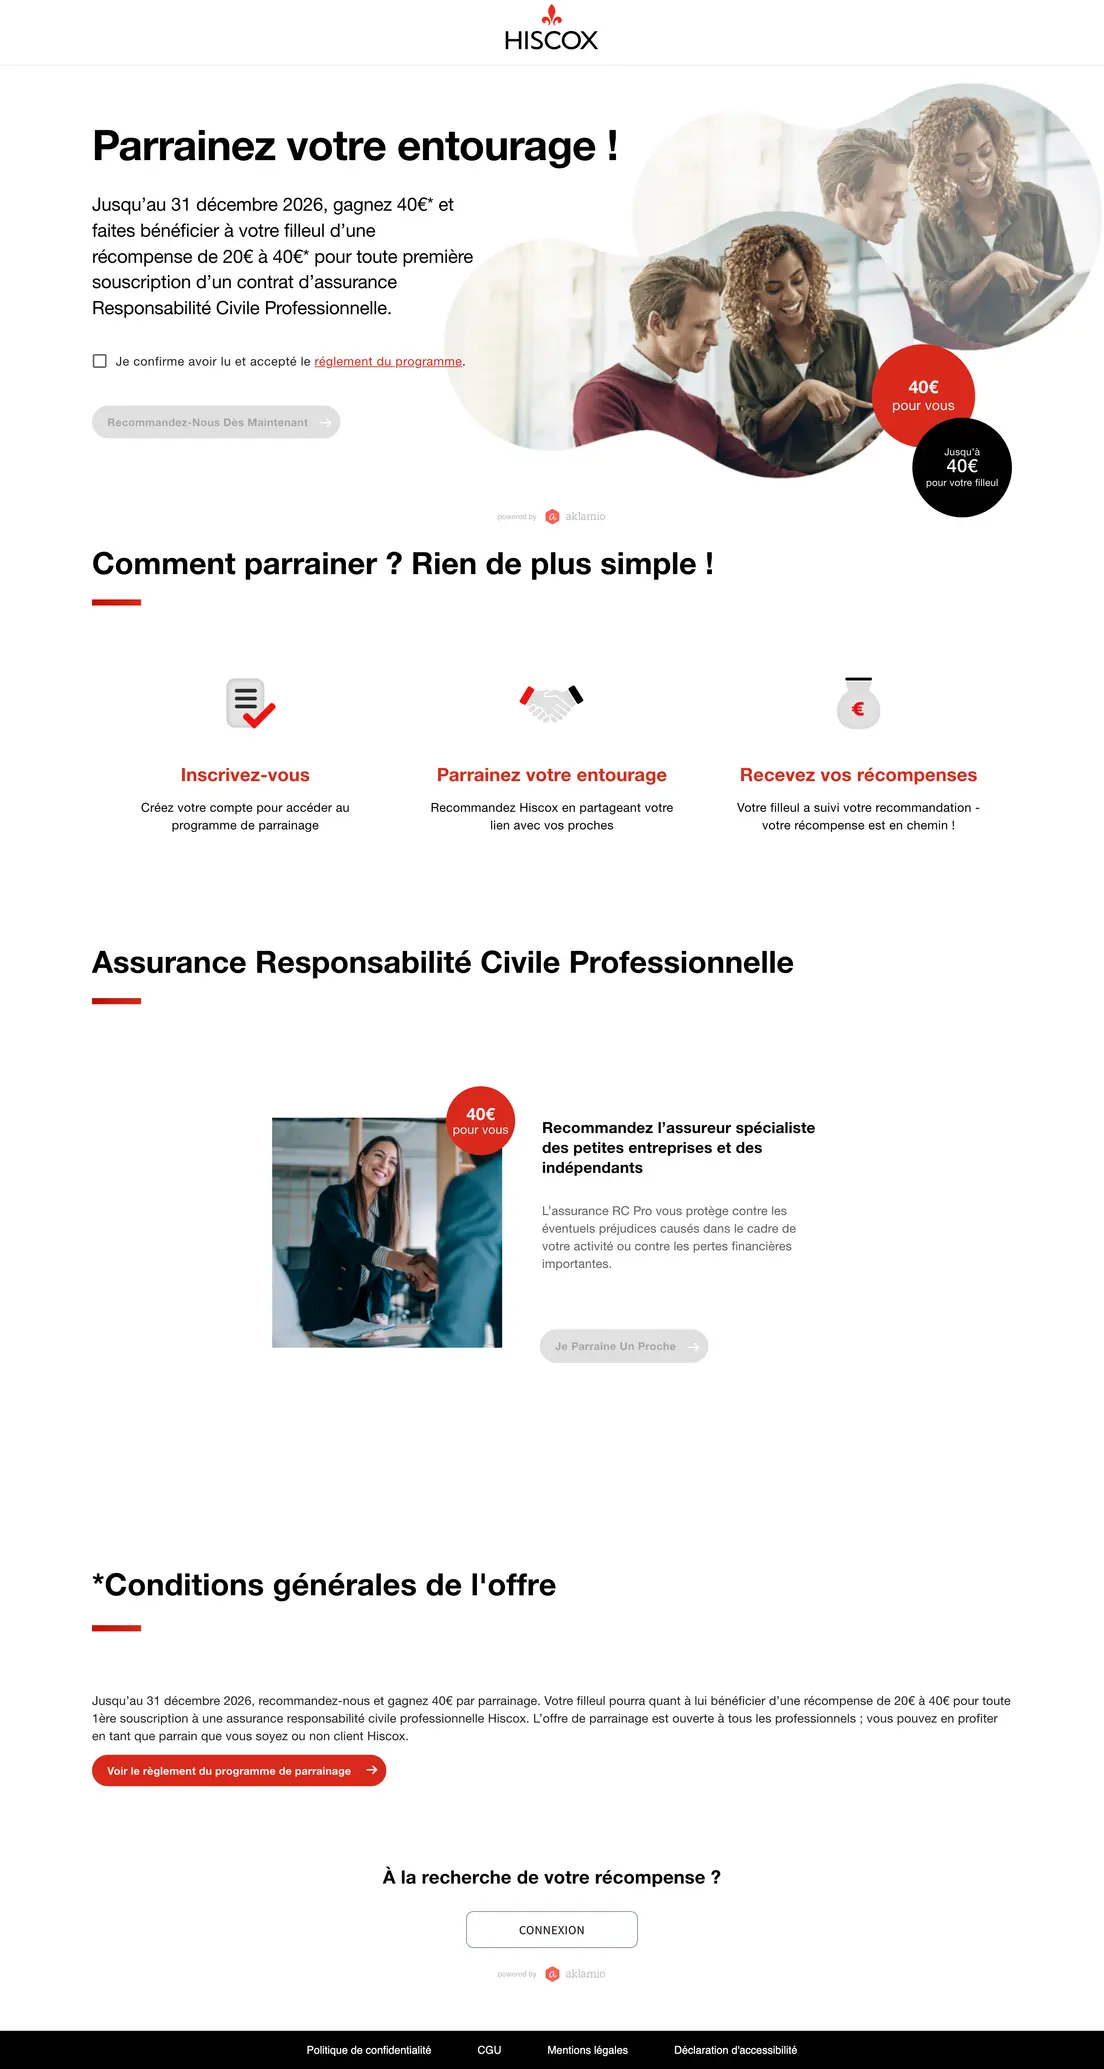
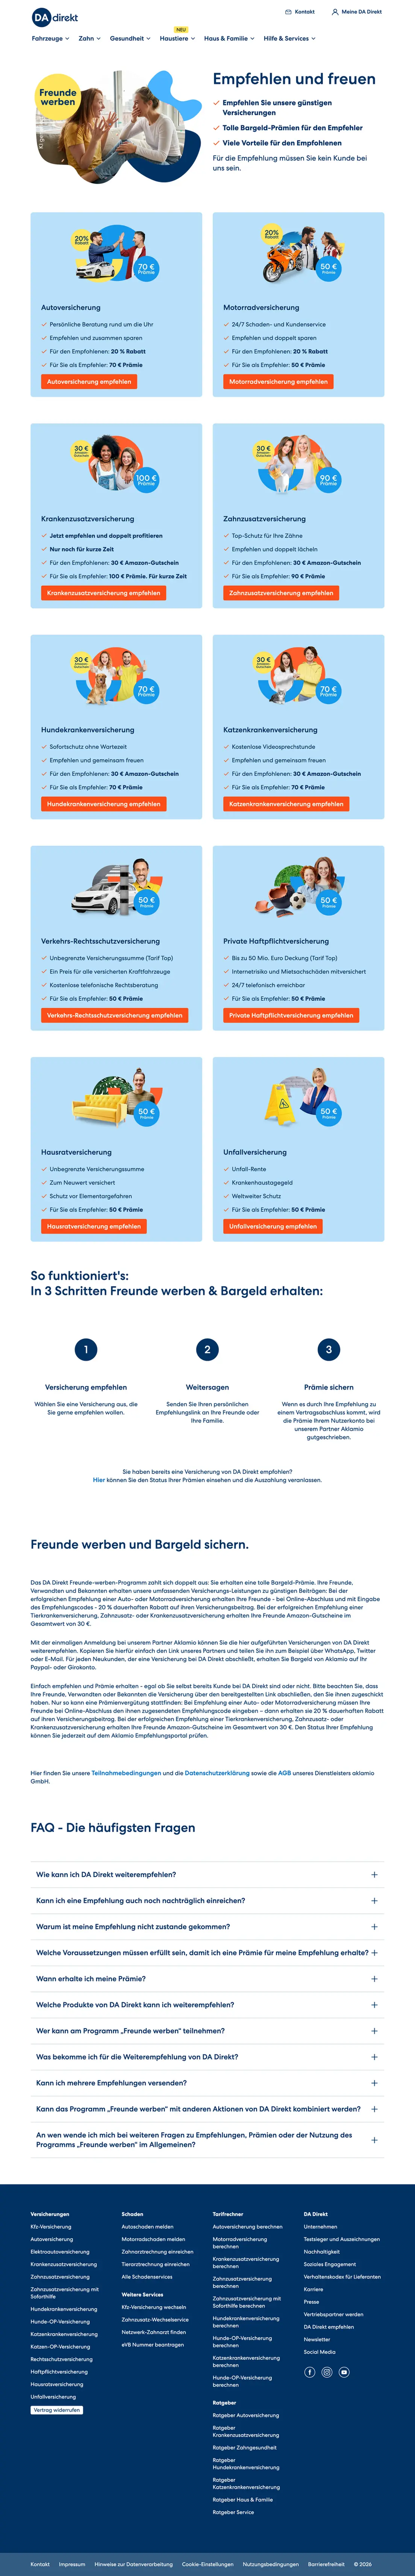
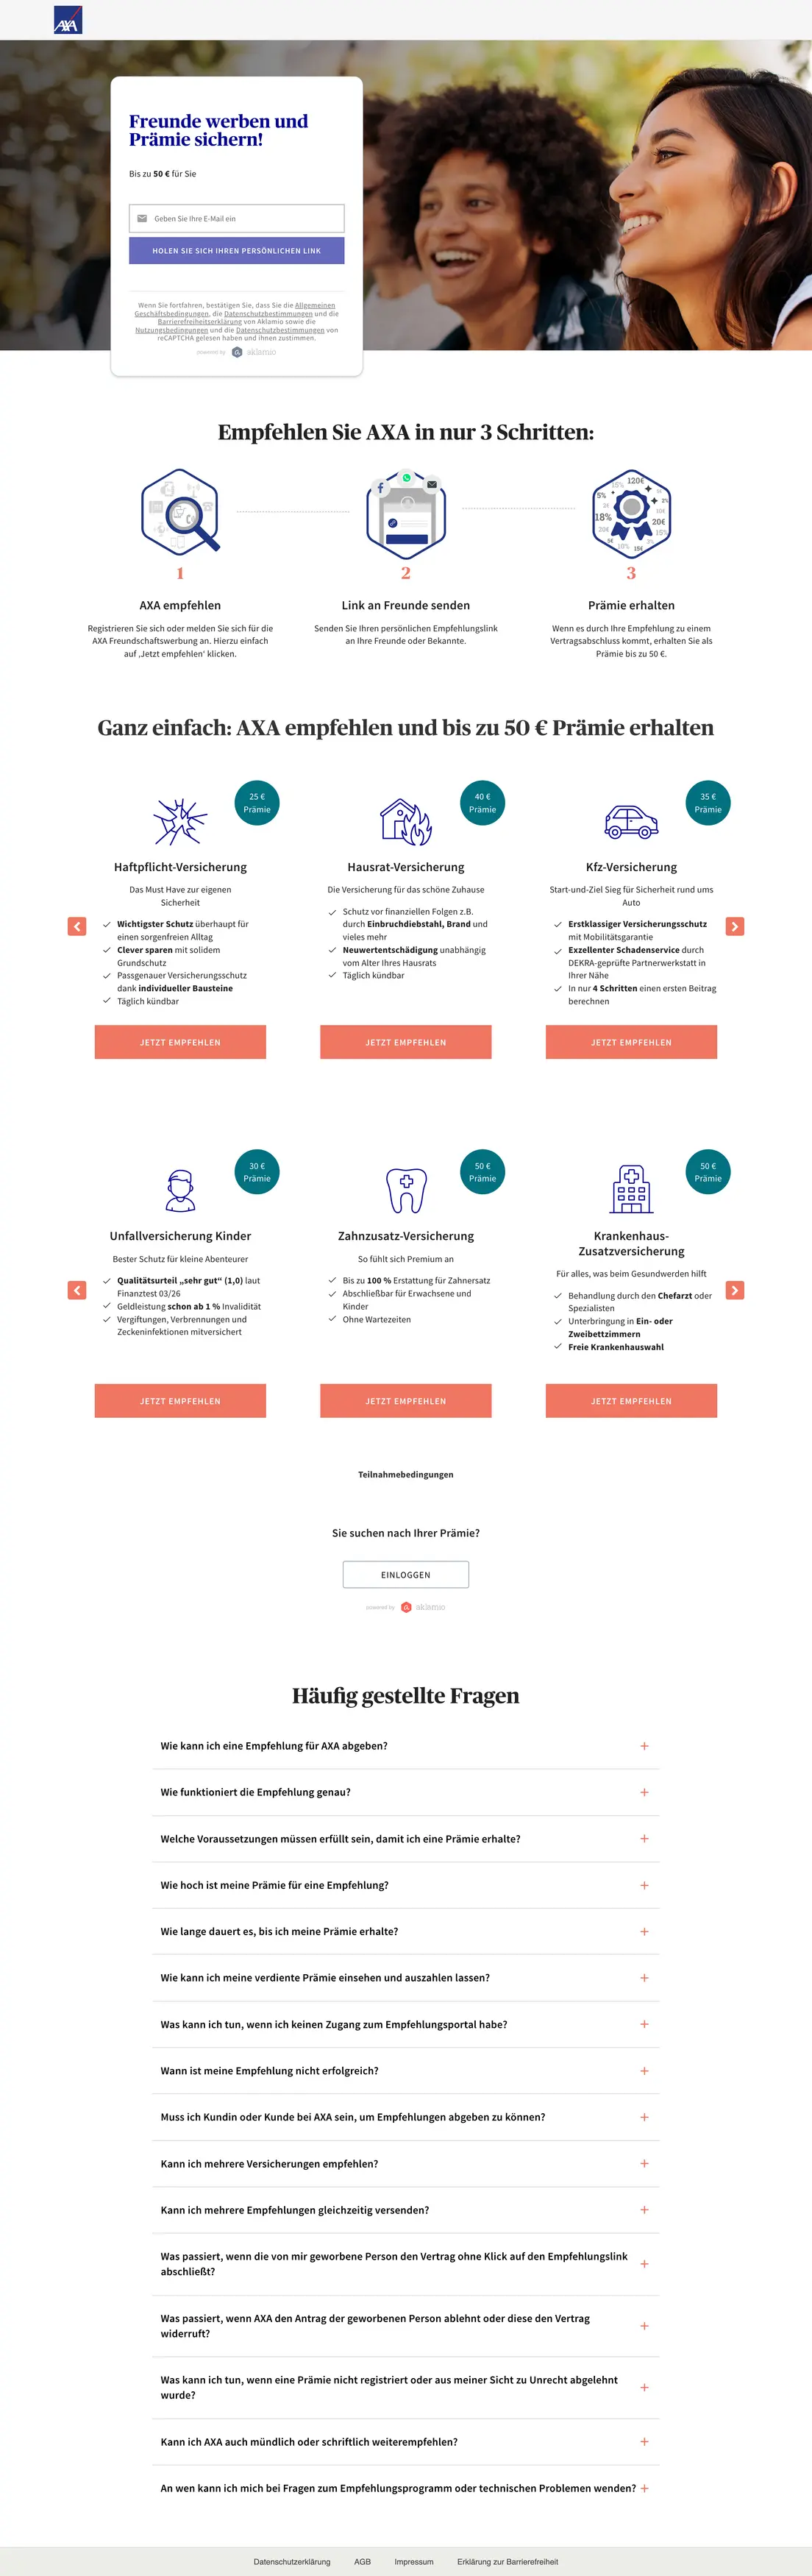
Solicita una demoSí. Un programa puede funcionar a través de tu canal online y, al mismo tiempo, a través de corredores, agentes vinculados y comparadores. En los programas de recomendación es algo habitual: los clientes recomiendan online, y los corredores trasladan la misma oferta de recompensa a los clientes que asesoran. Funciona igual para otros programas de incentivos, como las promociones de ventas o la winback. Los corredores reciben accesos por correduría y por persona, y cada recompensa se asigna al canal y a la persona que intermedió la póliza. Así ves ambos canales uno junto al otro en un mismo informe. El acuerdo de comisiones de los corredores no se modifica, porque la recompensa va al tomador del seguro.
Como la recompensa va al cliente y no al intermediario, queda fuera del acuerdo de comisiones que tu equipo de cumplimiento ya supervisa. Precisamente por eso la mayoría de las aseguradoras lo plantean así. Aun así, los programas pueden limitarse a determinados productos, tener un tope por periodo o restringirse a contrataciones sin asesoramiento cuando así se exija. También nos ocupamos del fraude por parte de corredores: cada contratación se asigna a la persona que la presentó, y nuestro equipo de operaciones revisa los patrones inusuales antes de pagar cualquier recompensa.
Como siempre, las recompensas solo se pagan cuando se cumplen todos los criterios que tú has definido. Por lo general, eso significa cuando ya no es posible desistir de la póliza. Hasta entonces, el destinatario ve la recompensa como pendiente. Tus sistemas comunican los desistimientos por API o carga de archivos CSV, y un desistimiento anula la recompensa antes de que se mueva dinero. Así nunca pagas recompensas por pólizas que no se mantienen.
Sí, y en seguros ese suele ser precisamente el objetivo. La oferta sigue la temporada de renovaciones, un cambio en los precios de la competencia o una acción sobre una línea de productos concreta. Una campaña es una capa temporal sobre un programa que ya está en marcha. Tu equipo configura —en lugar de crear desde cero— una recompensa mejorada, una oferta de temporada o una promoción específica de un producto. El programa subyacente, sus reglas, el acceso para corredores y sus informes siguen exactamente como estaban, y los resultados de la campaña pueden analizarse por separado, para ver qué ha conseguido realmente una acción.
Los accesos se gestionan por correduría y por persona, de modo que una oficina puede incorporarse, suspenderse o darse de baja sin tocar el resto de la red, y cada recompensa se remonta a la persona que intermedió la póliza. Sobre esa base funcionan los controles antifraude: señales de dispositivo e identidad, controles de frecuencia y detección de duplicados en cada contratación. Los informes por intermediario hacen visible una anomalía en la red, en lugar de descubrirla en una auditoría.