
Le vostre persone al centro dei vostri programmi di incentivi.
Gestite i centri di chiamata, negozi, door-to-door e reti di broker: assegnate offerte, tracciate le conversioni guidate dagli agenti, controllate l'accesso.
Settori · Assicurazioni
L'assicurazione è una categoria dove il broker guida la maggior parte del libro di alto valore e l'assicurato raramente pensa al brand. Aklamio attiva i canali del broker e degli agenti vincolati, guida l'acquisizione diretta di polizze attraverso le referenze e riconquista i clienti scaduti, su un unico registro controllato da frodi.
30+
implementazioni
800k+
polizze attivate
50
mercati
2 a 4 sett.
tempo di lancio
AXA
Di fiducia dei principali assicuratori
Vendita diretta online e canali dei broker, assicurati poco coinvolti e requisiti elevati di fiducia e conformità caratterizzano il settore assicurativo. Aklamio interviene proprio qui: i programmi di incentivi aumentano le sottoscrizioni online, rafforzano i canali di broker e intermediari, mettono in moto gli assicurati e superano ogni audit.
La combinazione che i brand assicurativi eseguono più frequentemente, tutti sulla stessa piattaforma, un'integrazione, un registro, controllato dalle frodi per impostazione predefinita, programmi che potete aggiungere, mettere in pausa o ricombinare secondo le esigenze del mercato.
Ogni programma per assicurazioni funziona sulla stessa piattaforma e sullo stesso servizio gestito. Queste sono le parti che fanno il lavoro.
Gestite i centri di chiamata, negozi, door-to-door e reti di broker: assegnate offerte, tracciate le conversioni guidate dagli agenti, controllate l'accesso.
Il rilevamento delle frodi e le operazioni vengono eseguite come parte del servizio gestito, proteggendo il programma senza creare lavoro aggiuntivo per il vostro team.
I vostri clienti vivono il vostro brand, da capo a fondo. Voi ottenete l'infrastruttura che fa il lavoro pesante.
Gestiamo le richieste dei vostri clienti su premi, idoneità e pagamenti, così il vostro supporto non deve occuparsene. Tra i più apprezzati della categoria su Trustpilot.
Configurate campagne vincolate nel tempo su un programma attivo: premi potenziati, offerte stagionali o tematiche, il tutto senza ingegneria.
Connettori API che integrano la piattaforma nel vostro stack per l'automazione e l'accesso completo ai dati.
Quando un pagamento mostra un pattern sospetto, Aklamio esegue un controllo di identità. I pagamenti ai percettori frequenti possono includere l'IVA, così i partecipanti molto attivi vengono retribuiti correttamente.
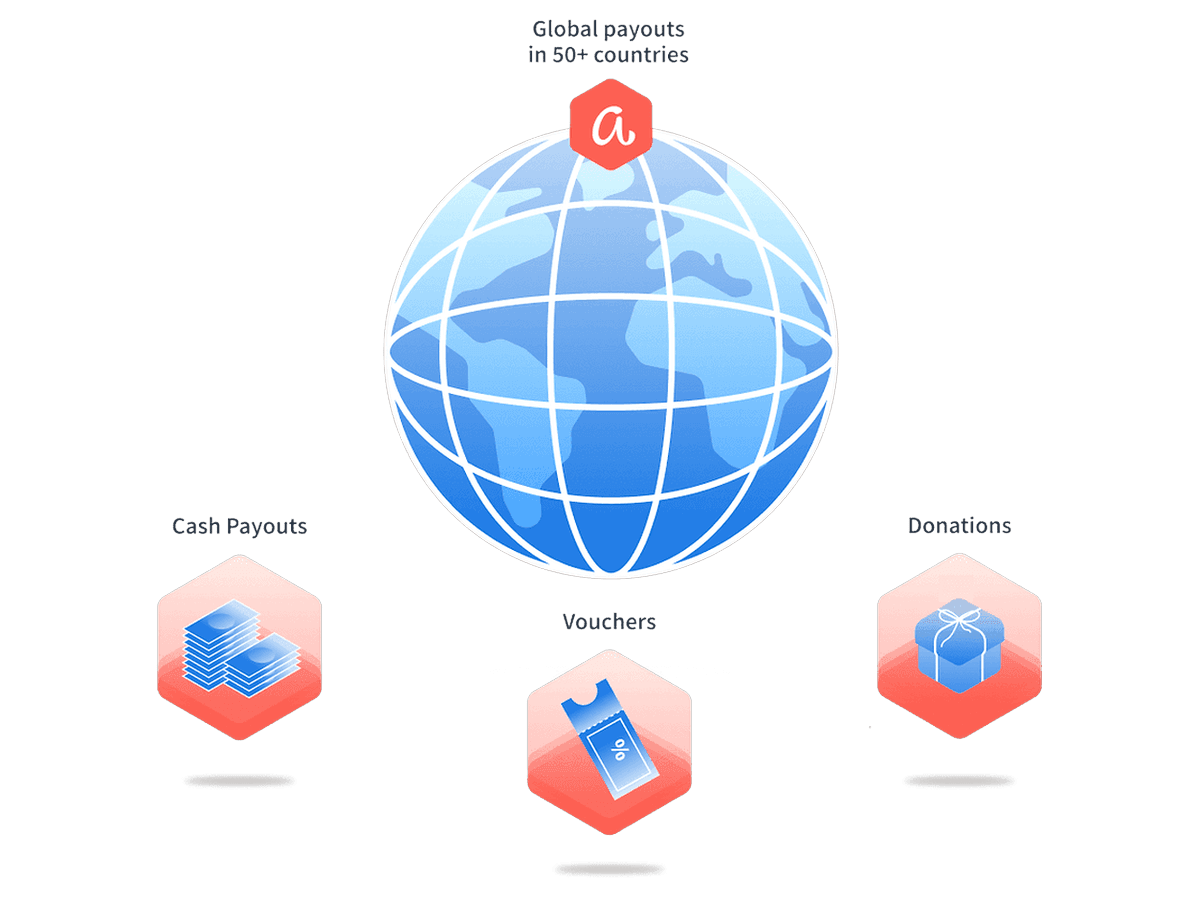
Incentivate il web, l'app, il call center, i POS, il door-to-door e i partner. Un'unica implementazione su tutti i vostri canali di vendita.
Conformità e operazioni di frode sono gestite dalla piattaforma, non rimandate al vostro team.
Risposte dirette su broker, periodi di ripensamento e le prove richieste da un team di compliance.
Prenota una demoSì. Un programma può funzionare contemporaneamente sul vostro canale online e tramite broker, agenti vincolati e comparatori. Con il presenta un amico succede spesso: i clienti consigliano online, e i broker passano la stessa offerta di ricompensa ai clienti che seguono. Funziona allo stesso modo per altri programmi di incentivi, come le promozioni di vendita o il winback. I broker ricevono accessi per agenzia e per persona, e ogni ricompensa viene attribuita al canale e alla persona che ha intermediato la polizza. Così vedete entrambi i canali affiancati in un unico reporting. L'accordo provvigionale dei broker resta invariato, perché la ricompensa va al contraente.
Poiché la ricompensa va al cliente e non all'intermediario, resta al di fuori dell'accordo provvigionale che il vostro team compliance già governa. È proprio per questo che la maggior parte degli assicuratori la imposta così. I programmi possono comunque essere limitati a determinati prodotti, avere un tetto per periodo o essere riservati alle sottoscrizioni senza consulenza, dove richiesto. Ci occupiamo anche delle frodi da parte dei broker: ogni sottoscrizione è attribuita alla persona che l'ha presentata, e il nostro team operativo esamina gli schemi anomali prima che venga pagata qualsiasi ricompensa.
Come sempre, le ricompense vengono pagate solo quando tutti i criteri che avete definito sono soddisfatti. Di norma questo significa: quando la polizza non può più essere revocata. Fino ad allora la ricompensa appare al destinatario come in sospeso. I vostri sistemi comunicano i recessi via API o caricamento CSV, e un recesso annulla la ricompensa prima che si muova denaro. Così non pagate mai ricompense per polizze che non restano in vigore.
Sì, e nel settore assicurativo è di solito proprio questo il punto. L'offerta segue la stagione dei rinnovi, una variazione di prezzo di un concorrente o un'iniziativa su una linea di prodotto. Una campagna è uno strato temporaneo su un programma già attivo. Una ricompensa maggiorata, un'offerta stagionale o un'iniziativa su un singolo prodotto viene configurata dal vostro team, senza sviluppo. Il programma sottostante, le sue regole, gli accessi dei broker e il reporting restano esattamente com'erano, e i risultati della campagna si possono analizzare separatamente, così vedete cosa ha davvero ottenuto un'iniziativa.
Gli accessi sono gestiti per agenzia e per persona, così un ufficio può essere attivato, sospeso o rimosso senza toccare il resto della rete, e ogni ricompensa risale alla persona che ha intermediato la polizza. Su questa base operano i controlli antifrode: segnali di dispositivo e identità, controlli di frequenza e rilevamento dei duplicati su ogni sottoscrizione. Il reporting per intermediario rende visibile un'anomalia nella rete, invece di farla emergere solo in sede di audit.